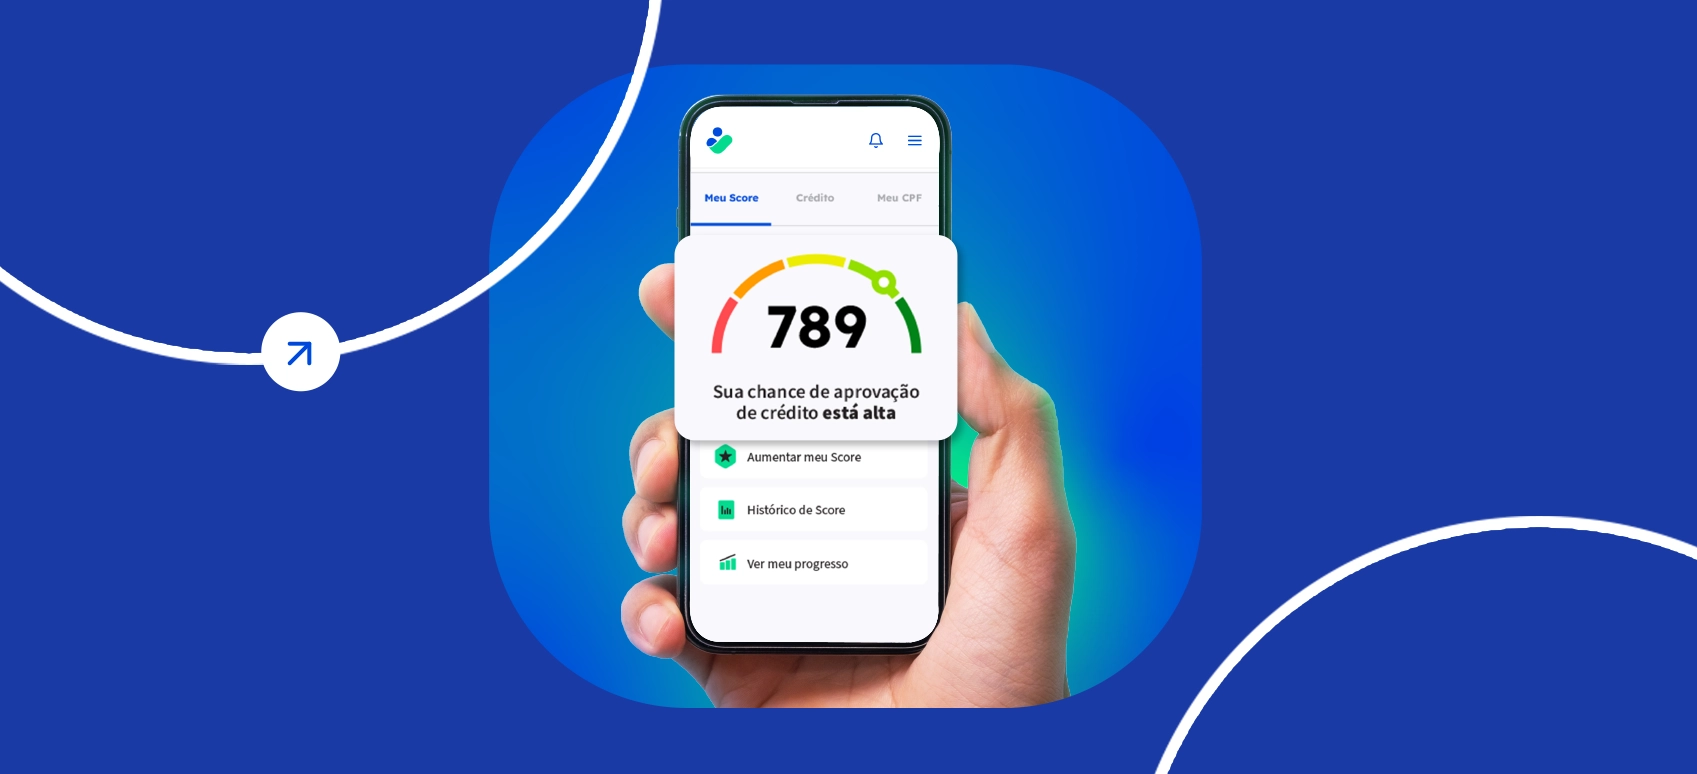
Você pagou aquela dívida atrasada, finalmente tirou o nome dos cadastros de inadimplentes e decidiu tentar um financiamento. A resposta veio negativa. Ou seu crédito até foi aprovado, mas um amigo conseguiu condições melhores, com juros mais baixos, para a mesma operação. Se o seu nome está limpo, por que isso acontece?
✅ Seja o primeiro a ter a notícia. Clique aqui para seguir o novo canal do Cubo no WhatsApp
Parte da explicação está no score de crédito: uma espécie de pontuação utilizada pelo mercado para ajudar a estimar a probabilidade de um consumidor cumprir seus compromissos financeiros. Na prática, ele funciona como uma espécie de histórico da relação daquela pessoa com o crédito. E estar sem dívidas negativadas é apenas uma parte dos fatores considerados.
“Para oferecer crédito a uma pessoa, o mercado analisa o comportamento financeiro dela primeiro. Essa análise influencia não só se você vai conseguir ou não o crédito, mas também qual será o seu limite e a sua taxa de juros, por exemplo”, explica Paulo Coimbra, educador financeiro e professor do curso de Administração da Estácio.
No Serasa Score, uma das referências disponíveis ao consumidor, a pontuação varia de zero a mil. Quanto maior o score, menor é o risco estimado de inadimplência. Nessa classificação, de 0 a 300 pontos o score é considerado baixo; de 301 a 500, regular; de 501 a 700, bom; e de 701 a 1.000, excelente. No primeiro Mapa Score do Brasil, divulgado em 2025, a média nacional era de 548 pontos.
Isso não significa, claro, que alcançar 701 pontos abre automaticamente a porta do banco. O score é uma ferramenta de avaliação de risco, e não uma garantia de crédito. A instituição pode considerar outras informações, adotar regras próprias e até utilizar modelos de pontuação diferentes.
REPUTAÇÃO
Uma maneira simples de entender o score é pensar em uma reputação construída ao longo do tempo. Em vez de olhar apenas para o momento e analisar se há dívidas, a análise do score de crédito considera informações sobre como aquele consumidor vem se relacionando com seus compromissos financeiros.
“Qual é a sua reputação financeira? Quantas vezes você entrou e saiu do SPC? Você pode não estar devendo agora, mas é importante observar qual tem sido o seu comportamento. As instituições financeiras vão analisar esses fatores”, explica Paulo.
Ou seja, ter o nome limpo não significa, necessariamente, ter um bom score. Quitar uma dívida negativada elimina aquela pendência, mas não apaga instantaneamente todo o histórico utilizado nos modelos de análise de risco. Da mesma maneira, alguém que nunca teve o nome negativado pode ter uma pontuação que ainda não é alta por possuir pouco histórico de relacionamento com o mercado de crédito.
O Cadastro Positivo ajuda a formar essa trajetória. Segundo o Banco Central, ele reúne informações relacionadas a operações de crédito e a compromissos como contas de água, energia elétrica, gás e telecomunicações, formando um histórico que pode auxiliar as empresas na análise de risco. Ou seja: nem só de problemas se constrói o score. Pagar corretamente também produz informação sobre o consumidor.
O QUE FAZ O SCORE SUBIR OU DESCER?
Não existe uma única fórmula de score utilizada por todo o mercado. Cada gestor de banco de dados tem autonomia para desenvolver sua metodologia. No modelo da Serasa atualizado em 2025, por exemplo, seis grupos de informações entram no cálculo.
O comportamento de pagamento tem o maior peso (29%). Entram nessa análise informações sobre o pagamento de compromissos financeiros. Em seguida aparecem o tempo de experiência e relacionamento com o mercado de crédito, com 24%, e as dívidas e pendências, com 21%.
A busca por crédito representa outros 12%. Isso significa que solicitar crédito repetidamente em um curto intervalo e gerar muitas consultas ao CPF pode afetar a pontuação. Informações cadastrais representam 8% e características dos contratos de empréstimos e financiamentos, como quantidade e tempo de relacionamento, completam os 6% restantes.
Traduzindo: pagar em dia ajuda; atrasar compromissos ou ter dívidas negativadas prejudica; e construir um histórico consistente leva tempo. Construir uma boa reputação financeira significa manter compromissos compatíveis com a renda, pagar as contas dentro do prazo e evitar recorrer continuamente a novas operações de crédito.
Para Paulo, um conselho antigo continua fazendo sentido. “É melhor não ter dinheiro no bolso, mas ter o nome limpo na praça. Isso vale até hoje”, conclui.
Deixe um comentário